Belastingexpert Jelle Kanters over box 3: ‘Eigenlijk moet het hele systeem op de schop’
Hoe ingewikkeld kan het zijn om belasting te heffen op inkomen uit sparen en beleggen? De politiek worstelt er al jaren mee: kabinetten schuiven de hete aardappel steeds door. Hakt het kabinet Jetten nu eindelijk de knoop door over box 3?
Wie in Nederland winst uit vermogen heeft, betaalt daar sinds deze eeuw belasting over in de inmiddels beruchte box 3. Tot de Hoge Raad in 2021 gehakt maakte van het ‘fictieve rendement’ waarover vermogenden jaarlijks belasting betaalden. Want het veronderstelde rendement was in sommige jaren te hoog en niet realistisch, vonden vooral veel mensen met spaargeld.
Niet rechtvaardig
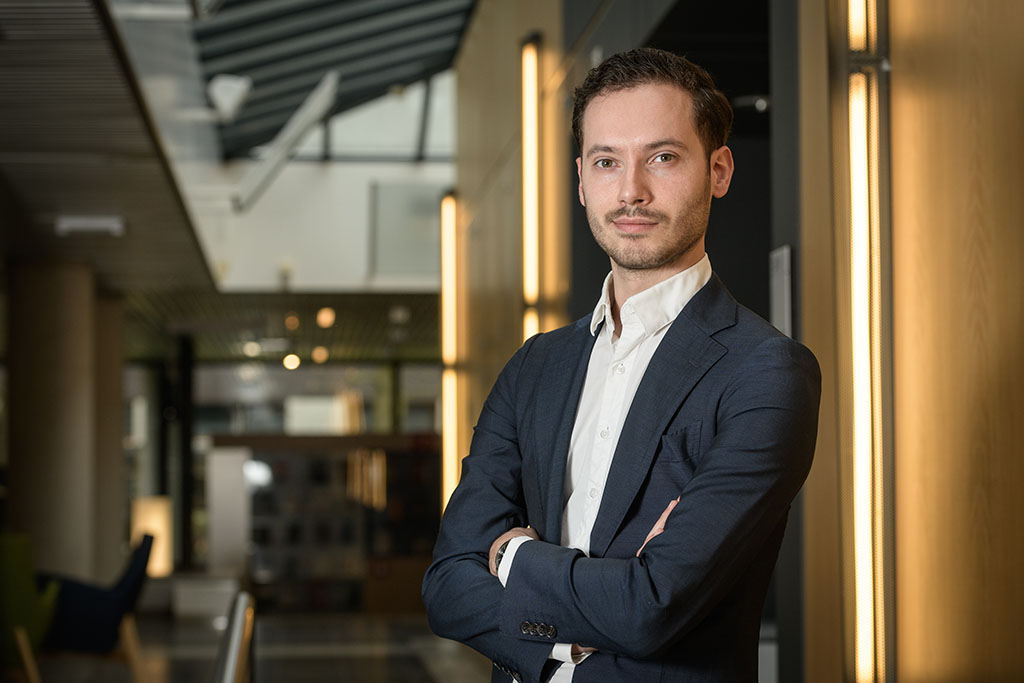
Box 3 was een nieuwigheid in 2001, bedacht door het tweede Paarse kabinet. Daarmee wilde het kabinet een einde maken aan alle fiscale regelingen om rendement weg te sluizen. ‘Het was super simpel,’ zegt Jelle Kanters, docent-onderzoeker belastingrecht aan Tilburg University. ‘En iedere sukkel haalt meer dan vier procent rendement, zoals minister Zalm van Financiën het destijds uitdrukte.’
‘De regeling was heel robuust en eenvoudig,’ aldus Kanters. Het kwam vermogenden ook goed uit, want al het rendement bóven de vier procent was onbelast. Of je nu vijf of vijftien procent haalde: je betaalde geen cent méér belasting.
Kredietcrisis
Maar de kredietcrisis gooide vooral voor veel spaarders roet in het eten. Door de lage rentestanden haalden zij het fictieve rendement niet meer, en toch moesten ze daar jaarlijks belasting over betalen. Niet eerlijk, oordeelde de Hoge Raad dus in 2021.
Kanters: ‘Het kabinet bedacht snel een tijdelijke manier van belastingheffing: wie kan aantonen dat het rendement minder is dan het fictieve rendement, hoeft alleen belasting te betalen over het daadwerkelijke rendement.
‘Maar wie méér rendement haalt, kiest natuurlijk voor die vier procent (in 2026 zes procent voor beleggingen, red.). Daarmee gaan elk jaar veel belastinginkomsten verloren tot er een permanente oplossing is; een nieuw stelsel.’
Schatkist raakt leeg
Nu is de grote vraag: belast je in het nieuwe stelsel de vermogensaanwas of de vermogenswinst? Betaal je belasting over de werkelijke groei van je vermogen, ofwel vermogensaanwas, dan zeggen mensen dat ze bijvoorbeeld wel overwaarde hebben op hun vakantiewoning, maar dat ze die niet te gelde kunnen maken zolang de woning niet verkocht is.
Maar betaal je alleen op het moment dat je je vermogen verzilvert, en dus vermogenswinst hebt, dan moet de fiscus wachten tot je dat tweede huis verkocht hebt, en dat kan nog jaren duren. Intussen raakt de schatkist leger, en moet het kabinet méér geld gaan lenen om bruggen en viaducten op te knappen en de welvaartstaat overeind te houden.
Buitenland
Eigenlijk was de keuze al gemaakt. In februari 2026 stemde de Tweede Kamer met tegenzin in met een vermogensaanwasbelasting per 2028, omdat er anders een gat in de begroting zou vallen. ‘Dat wetsvoorstel leidde tot verbaasde reacties in het buitenland,’ zegt Kanters.
‘Voor zover bij mij bekend, heeft geen enkel land een vermogensaanwasbelasting. In het buitenland wordt onderscheid gemaakt tussen vermogensinkomen en vermogenswinst. Het inkomen zoals rente, huur of dividend wordt bij ontvangst belast en de vermogenswinst (waardestijging) wordt belast bij verkoop.’
Vermogenswinst
Na de nodige kritiek, ook in eigen land, wil het kabinet aandelen, obligaties en vastgoed vanaf 2028 via een vermogenswinstbelasting belasten. Overige vermogensbestanddelen zoals crypto moeten in 2030 volgen.
Maar ook die plannen stuiten op veel verzet in de Kamer en daarbuiten. Want de plannen gaan geld kosten. Kanters: ‘Het gaat om miljarden euro’s aan belasting die later binnenkomen dan bij belasting van vermogensaanwas.’
Om het gat te dichten wil het kabinet andere belastingregels aanscherpen, die vooral kleine spaarders en beleggers geld gaan kosten. Het kabinet wil het heffingsvrije vermogen in 2027 bijvoorbeeld terugbrengen van 59.357 naar 30.846 euro. Daardoor gaan meer mensen belasting betalen in box 3, tenzij de plannen nog worden aangepast.
Plakbandjes
Het is goed dat het kabinet knopen gaat doorhakken, denkt Kanters. Dat de coalitie daarbij kiest voor het belasten van de vermogenswinst vindt hij voor de hand liggen. Maar eigenlijk zou het hele systeem op de schop moeten, denkt hij: ‘Ook box 2 heft belasting over vermogenswinst; wat is in de toekomst nog het principiële verschil tussen box 2 en 3? Hier lijkt allemaal niet goed over nagedacht in het voorstel.’
Kanters: ‘Ik denk dat de inkomstenbelasting ten aanzien van vermogen helemaal op de schop moet. Dit voorstel doet dat niet, waardoor het op andere plekken nieuwe problemen creëert. Maar een volledige herziening kost veel tijd en er is haast, en die haast duurt al bijna vijf jaar. Kennelijk plakken ze liever plakbandjes die een paar jaar volhouden dan dat ze de koe bij de horens vatten.’
Advertenties.